
محمد معاذ: الاستخدام الفعلي للخدمات المالية الرقمية هو المقياس الحقيقي للشمول المالي ودعم نمو المشروعات
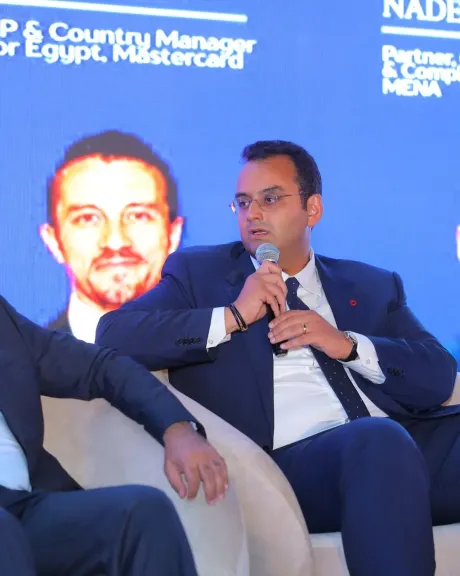
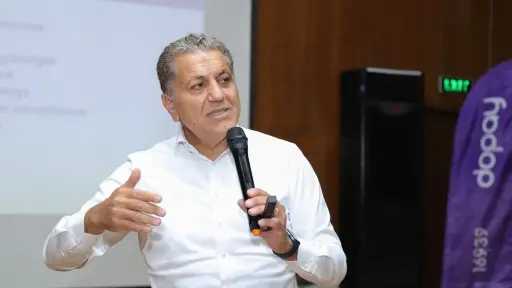
الجونة، البحر الأحمر، 14سبتمبر 2026: أكد محمد معاذ، مدير قطاع الخدمات المالية بشركة فودافون مصر، أن المقياس الحقيقي لنجاح الشمول المالي بالنسبة لرواد الأعمال لا يتمثل في مجرد امتلاك حساب بنكي أو محفظة إلكترونية أو استخدامها لمرة واحدة، وإنما في مدى اندماج الأدوات المالية الرقمية بصورة فعلية ومتكررة في إدارة النشاط التجاري والتدفقات النقدية اليومية للمشروع.
جاء ذلك خلال تصريحات واردة ضمن التقرير السنوي لقطاع ريادة الأعمال المصري SDR 2026 ،وقال: " أن فودافون كاش تركز على تصميم خدماتها بما يدعم الاستخدام الفعلي للمحفظة، من خلال إتاحة استقبال وإجراء المدفوعات، والتعامل الرقمي مع العملاء والتجار، وسداد الخدمات عبر الإنترنت، إلى جانب بعض المدفوعات الحكومية رقميًا، بما يجعل المحفظة جزءًا من دورة العمل اليومية لرائد الأعمال، وليس مجرد حساب يتم إنشاؤه دون استخدام مستدام."
وأضاف أن المعيار الذي توليه الشركة اهتمامًا كبيرًا يتمثل في الاستخدام النشط والمتكرر والمرتبط بالنشاط التجاري، باعتباره المؤشر الأكثر ارتباطًا بقدرة رائد الأعمال على إدارة أعماله وتنميتها، مشيرًا إلى أن الفجوة في معدلات الاستخدام بين المناطق المختلفة، وخاصة المناطق الريفية، تظل تحديًا حقيقيًا أمام استكمال مسيرة الشمول المالي في مصر.
وأشار معاذ إلى أن هذه الفجوة دفعت فودافون مصر إلى مواصلة الاستثمار في توسيع شبكات الوكلاء وتبسيط إجراءات فتح المحافظ في المحافظات الأقل خدمة، موضحًا أن المرحلة المقبلة من الشمول المالي لا تتعلق فقط بزيادة عدد المحافظ المملوكة، وإنما بالانتقال من "امتلاك المحفظة" إلى "إدارة النشاط التجاري من خلال المحفظة".
وفيما يتعلق بالبيئة التنظيمية للتكنولوجيا المالية، أوضح محمد معاذ أن فودافون كاش تعمل في ظل بنية تنظيمية متعددة المستويات، تشمل البنك المركزي المصري والهيئة العامة للرقابة المالية والجهاز القومي لتنظيم الاتصالات، نظرًا لطبيعة المحفظة القائمة على قطاع الاتصالات، مؤكدًا أن هذا الإطار يوفر مستويات قوية من الحوكمة، لكنه قد يعني في الوقت نفسه مرور المنتجات والخدمات الجديدة بدورات موافقة متعددة وبجداول زمنية وتسلسلات مختلفة بين الجهات المعنية.
ولفت إلى أن الطبقة التنظيمية الإضافية المرتبطة بقطاع الاتصالات تخص مقدمي الخدمات القائمين على هذا القطاع، في الوقت الذي يعمل فيه لاعبون آخرون في مجال الشمول المالي ويقدمون خدمات مماثلة لرواد الأعمال والتجار دون تحمل المستوى الإضافي ذاته من التنسيق التنظيمي، مشددًا على أهمية وجود إطار تنظيمي تتناسب فيه المتطلبات مع طبيعة الخدمة المالية نفسها، بغض النظر عن أصل مقدم الخدمة.
وأكد معاذ ثقته في أن الجهات الرقابية الثلاث تشارك فودافون مصر الرؤية نفسها بشأن تعزيز الشمول المالي ودعم الاقتصاد الرقمي، مشيرًا إلى وجود فرصة لمزيد من التبسيط والتنسيق بين مسارات الموافقة التنظيمية، بما يسمح بطرح المنتجات الموجهة لرواد الأعمال والمشروعات الصغيرة والمتوسطة في السوق بصورة أسرع.
وأوضح أن تطوير هذه البيئة لن ينعكس فقط على مقدمي الخدمات المالية، وإنما سيمتد أثره بصورة مباشرة إلى الشركات الناشئة والمستثمرين ورواد الأعمال، من خلال إتاحة أدوات رقمية للتحصيل والمدفوعات والتمويل في الوقت الذي تزداد فيه الحاجة إلى هذه الخدمات، معربًا عن تفاؤله بأن استمرار التنسيق بين الجهات التنظيمية الثلاث سيقود إلى بيئة أكثر مرونة وبساطة تدعم مستهدفات مصر في التحول الرقمي وتقدم حلولًا عملية لرواد الأعمال.
وتطرق معاذ إلى دور بيانات المحافظ الإلكترونية في معالجة واحدة من أبرز التحديات التي تواجه رواد الأعمال والتجار الصغار، والمتمثلة في صعوبة الوصول إلى التمويل الرسمي نتيجة غياب السجل الائتماني أو عدم توافر المستندات والبيانات التي تعتمد عليها جهات الإقراض التقليدية.
وأوضح أن كل معاملة يتم تنفيذها عبر فودافون كاش، سواء من خلال تحصيلات التجار أو سداد الفواتير أو التحويلات أو غيرها من أنماط السلوك المالي، تسهم في تكوين بصمة مالية للعميل، يمكن أن تعكس أداءه المالي بصورة مستمرة حتى إذا لم يكن لديه تاريخ طويل مع القطاع المصرفي أو ملف ائتماني تقليدي.
وأشار إلى أن هذه البيانات تمثل بالنسبة لرائد الأعمال أو التاجر الصغير مؤشرًا مهمًا على طبيعة نشاطه وأدائه الفعلي، مؤكدًا أن فودافون مصر تستثمر في تطوير القدرات اللازمة لتحويل هذه البيانات إلى أدوات قابلة للاستخدام داخل منظومة الخدمات المالية، مع الالتزام بتقديم التمويل بصورة مسؤولة.
وأضاف أن هذا التوجه يتضمن بناء نماذج لتقييم الجدارة والمخاطر الائتمانية تتناسب مع طبيعة تعاملات رواد الأعمال والتجار الصغار في السوق المصرية، بدلًا من الاعتماد بصورة كاملة على أطر الإقراض التقليدية التي تتطلب قدرًا كبيرًا من المستندات، بما يفتح المجال أمام تطوير منتجات مالية أكثر مرونة تتجاوز خدمات المدفوعات والتحصيل إلى حلول تمويلية تلائم احتياجات هذه الفئات.
وأكد معاذ أن هذه الرؤية لم تعد مجرد طموح مستقبلي، مشيرًا إلى أن الأساس اللازم لتحقيقها أصبح موجودًا بالفعل، والمتمثل في البيانات والعلاقة المباشرة مع العملاء والثقة، بينما تركز الشركة حاليًا على بناء البنية التحتية اللازمة للاستفادة من هذه المقومات على نطاق واسع، بما يمهد لتوسيع دور الخدمات المالية الرقمية في دعم رواد الأعمال والتجار خلال الفترة المقبلة.
والجدير بالذكر أن قمة التقرير السنوي لقطاع ريادة الأعمال المصري SDR 2026 تمثل منصة تجمع مختلف الأطراف الفاعلة في منظومة ريادة الأعمال والتكنولوجيا المالية، لمناقشة تطورات السوق والتحديات التي تواجه الشركات الناشئة ورواد الأعمال، واستعراض الفرص المتاحة لتعزيز التمويل والشمول المالي والتحول الرقمي ودعم نمو الاقتصاد القائم على الابتكار.
*-انتهى-*