


مجلس النواب يوافق من حيث المبدأ علي قانون التجاوز عن مقابل التأخير والضريبة الأضافية
اوفق مجلس النواب خلال جلسته العامة المنعقدة الان ،من حيث المبدأ علي قاانون المُقدم من الحكومة بالتجاوز عن مقابل التأخير والضريبة الإضافية وبتجديد العمل بالقانون رقم 79 لسنة 2016 في شأن إنهاء المنازعات الضريبية، ومشروع قانون مُقدم من النائبة هالة أبو السعد و(60) نائبًا (أكثر من عُشر عدد أعضاء المجلس) بشأن التجاوز عن مقابل التأخير والضريبة الإضافية والفوائد وما يماثلها من الجزاءات المالية غير الجنائية.
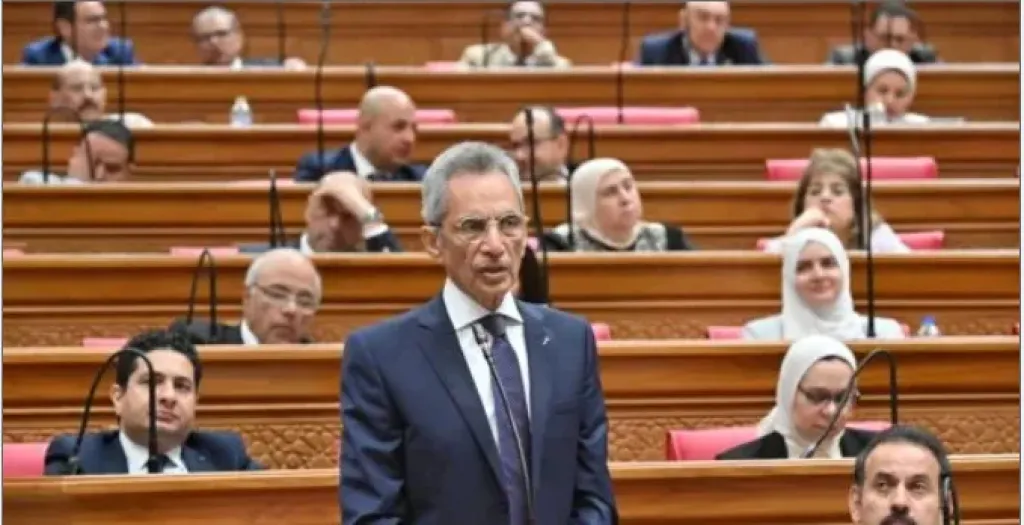
وعرض الدكتور فخري الفقي، رئيس لجنة الخطة والموازنة، تقرير اللجنة، مؤكدا أن مشروع القانون يهدف إلى التجاوز عن 50% من مقابل التأخير والضريبة الإضافية المنصوص عليها في كل من قوانين (ضريبة الدمغة، رسم تنمية الموارد، الضرائب على الدخل، الضريبة على المبيعات، والضريبة على القيمة المضافة) وذلك بالنسبة إلى أي دين ضريبي أو رسم مستحق قبل العمل بهذا القانون أو حتى 15 يوليو 2022.
وأشار النائب، إلى أنه في إطار سعي وزارة المالية نحو تحسين الأداء المالي والحرص على تحصيل حقوق الخزانة العامة للدولة، ولتخفيف الأعباء التي يتحملها الممولون وتنشيطاً للمتحصلات الضريبية سواء أكانت عن أصل دين الضريبة أو الرسم أو مقابل التأخير أو الضريبة الإضافية، واستكمالاً للنهج الذي اتبعته وزارة المالية للحد من المنازعات الضريبية وسرعة تسويتها بما يسهم في توطيد جسور الثقة بين الإدارة الضريبية والممولين على نحو من شأنه دعم توجه الدولة لمساندة الأنشطة الاقتصادية وتحفيز الإنتاج.
وأكد حرص الدولة على التجاوب الفعال مع مطالب الممولين والمكلفين ومجتمع الأعمال وتخفيف الأعباء المالية والضريبية عنهم خلال منحهم فرصة للتخلص من المتأخرات الضريبية وزيادة الملاءة المالية للشركة أو الشخص مما يساعد على إنهاء حالات التعثر الذي نتج عن الالتزامات المالية وخاصة في ظل الظروف الاستثنائية التي يشهدها الاقتصاد العالمي.
جاء مشروع القانون متضمناً مادتين بخلاف مادة النشر، حيث قضت "المادة الأولى" منه:بالتجاوزعن خمسين فى المائة (50%) من مقابل التأخير والضريبة الإضافية المنصوص عليها فى كل من قانون ضريبة الدمغة الصادر بالقانون رقم 111 لسنة 1980، والقانون رقم 147 لسنة 1984 بفرض رسم تنمية الموارد المالية للدولة، وقانون الضرائب على الدخل الصادر بالقانون رقم 157 لسنة 1981، وقانون الضريبة العامة على المبيعات الصادر بالقانون رقم 11 لسنة 1991، وقانون الضريبة على الدخل الصادر بالقانون رقم 91 لسنة 2005، وقانون الضريبة على القيمة المضافة الصادر بالقانون رقم 67 لسنة 2016، وذلك بالنسبة إلى دين الضريبة أو الرسم المستحق أو واجب الأداء، قبل تاريخ العمل بهذا القانون، أوحتى 15/7/2022، أياً كان سبب وجوب الأداء، بشرط أن يقوم الممول أو المكلف بسداد أصل دين الضريبة أو الرسم كاملاً اعتباراً من تاريخ العمل بهذا القانون، وحتى 15 يوليو 2022، على أن يسدد نسبة الخمسين فى المائة (50%) الباقية التي لم يتم التجاوز عنها خلال ستة أشهر من تاريخ العمل بهذا القانون.
كما يتجاوز عن خمسين فى المائة (50%) من مقابل التأخير والضريبة الإضافية اللذين لم يسددهما الممول أو المكلف إذا كان قد سدد أصل دين الضريبة أو الرسم المستحق أو واجب الأداء كاملاً قبل تاريخ العمل بهذا القانون، بشرط أن يسدد الخمسين فى المائة الباقية من مقابل التأخير أو الضريبة الإضافية خلال ستة أشهر من تاريخ العمل بهذا القانون.
وتقضي المادة الثانية من مشروع القانون بأن يُجدد العمل بالأحكام والإجراءات المنصوص عليها فى القانون رقم 79 لسنة 2016 فى شأن إنهاء المنازعات الضريبية المُعدل بالقانونين رقمي 14 لسنة 2018، و174 لسنة 2018 والمجدد العمل به بالقانونين رقمي 16 لسنة 2020، و173 لسنة 2020، وذلك حتى 31 ديسمبر 2022.
وتستمر اللجان المشكلة وفقاً لأحكام القانون رقم 79 لسنة 2016 المشار إليه فى نظر الطلبات التي لم يُفصل فيها، كما تتولى الفصل فى الطلبات الجديدة التي تُقدم إليها حتى 31 ديسمبر 2022.
أما "المادة الثالثة" من مشروع القانون:فقد اختصت بنشر القانون فى الجريدة الرسمية، والعمل به من اليوم التالي لتاريخ نشره.