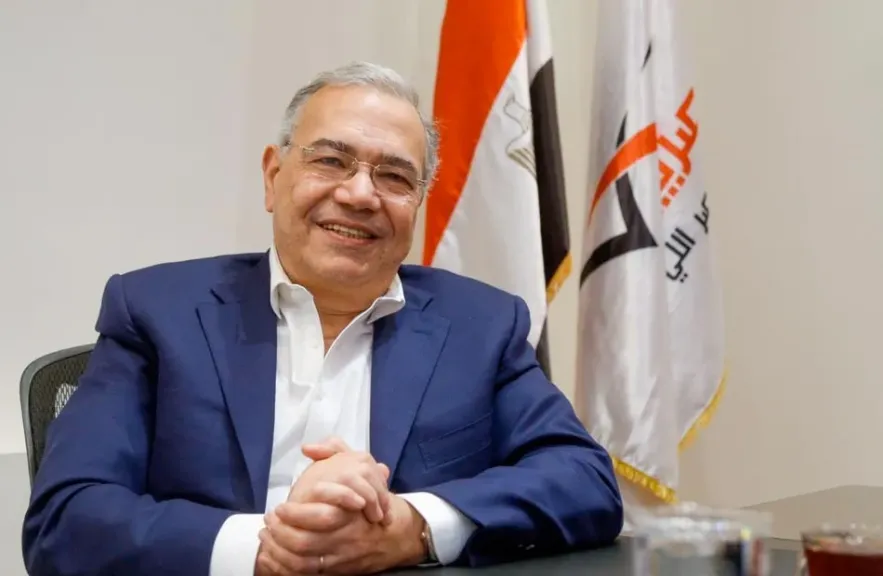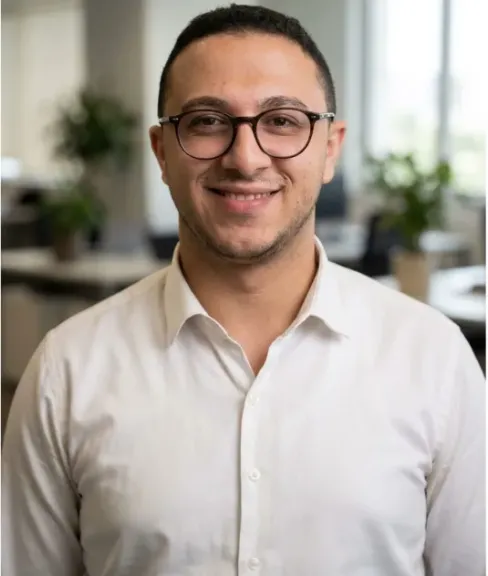

أكمل نجاتي يطالب بتعديلات شاملة على قانون الضريبة العقارية لتحقيق العدالة الضريبية
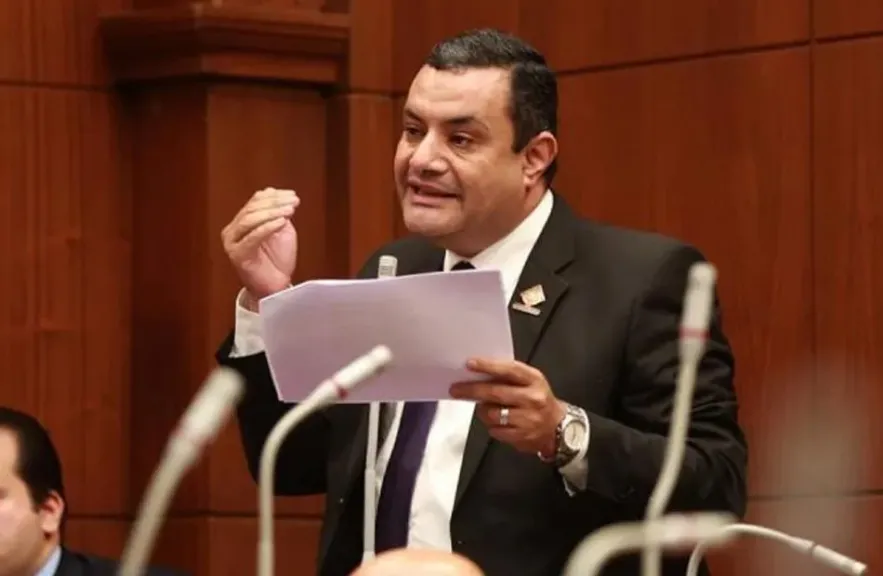
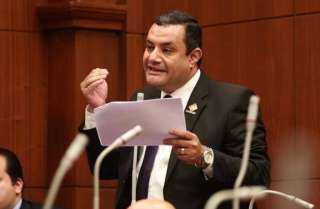
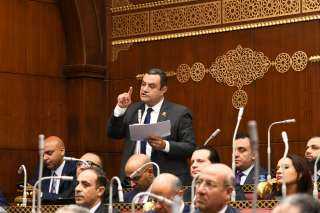
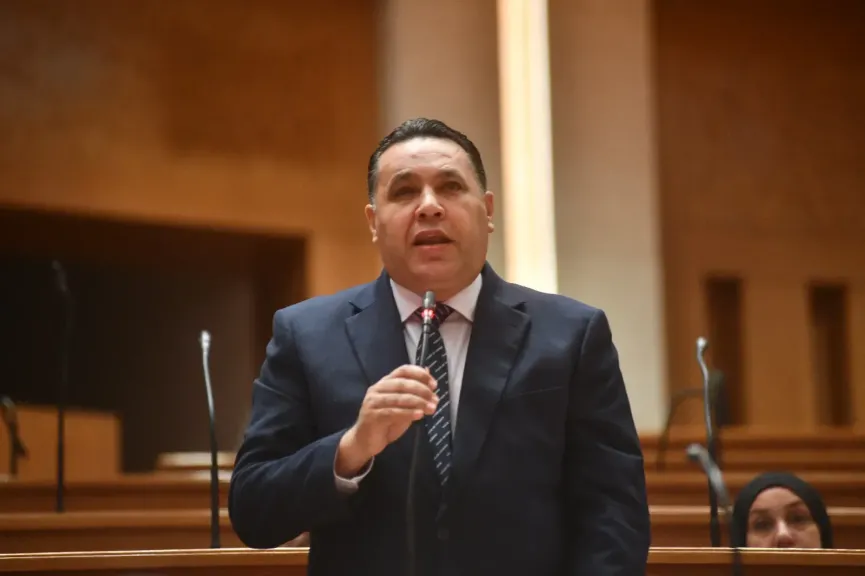
استعرض النائب أكمل نجاتي، عضو مجلس الشيوخ، خلال الجلسة العامة التي عقدت اليوم برئاسة المستشار عبد الوهاب عبد الرازق، تقرير اللجنة المشتركة من لجنة الشئون المالية والاقتصادية والاستثمار ومكتب لجنة الصناعة والتجارة بشأن الدراسة المقدمة منه حول الأثر التشريعي لقانون الضريبة على العقارات المبنية الصادر بالقانون رقم 196 لسنة 2008.
وأشار نجاتي إلى أن القانون الحالي يعاني من عدد من المشكلات الجوهرية، موضحًا أن بعض الإصلاحات الجزئية تم إجراؤها عليه، كان آخرها في عام 2020 بموجب القانون رقم 23، والذي قصر احتساب الضريبة على الأراضي الفضاء المستغلة فعليًا، كما استحدث مادة جديدة (18 مكرر) تجيز إعفاء العقارات المستخدمة فعليًا في الأنشطة الإنتاجية والخدمية بقرار من مجلس الوزراء.
وأوضح أن الحصيلة الضريبية وصلت إلى نحو 6 مليارات جنيه، لكنها تظل ضعيفة مقارنة بالإمكانات الفعلية، كما أن القانون يثير العديد من المشكلات، منها:
تفاوت منهج لجان الحصر والتقدير في تحديد وعاء الضريبة، مما يسبب تباينًا كبيرًا في التقديرات.
وجود فروق غير مبررة في تقديرات القيمة الإيجارية داخل نفس المنطقة أو العقار.
المادة (16) تمنح المصلحة الحق في الطعن، مما قد يضر بمبدأ استقرار المكلف.
كثرة النزاعات الضريبية وإطالة أمدها مما يعوق التحصيل.
عدم مواكبة حد الإعفاء لمعدلات التضخم بما قد يضر محدودي الدخل.
غياب معاملة تفضيلية لعقارات النشاط الصناعي.
عدم وجود إلزام للممول بتمكين اللجان من إجراء المعاينات أو تقديم مستندات دقيقة.
وشدد نجاتي على أهمية تطوير أسلوب تحديد وعاء الضريبة من خلال إنشاء دليل أسعار موحد لكل منطقة يحدد سعر "المتر الضريبي" حسب طبيعة الموقع (شارع رئيسي/جانبي/حارة) بالتنسيق مع كافة الجهات المختصة، لتحقيق العدالة والشفافية.
وأكد أن الهدف من الدراسة هو الوصول لحلول وبدائل تشريعية تضمن تيسير الإجراءات، ودقة التقدير، والعدالة الضريبية، وتوفير بيئة جاذبة للاستثمار، خاصة في القطاع الصناعي، مع الحفاظ على فلسفة الضريبة العقارية باعتبارها أحد مصادر تمويل الدولة.